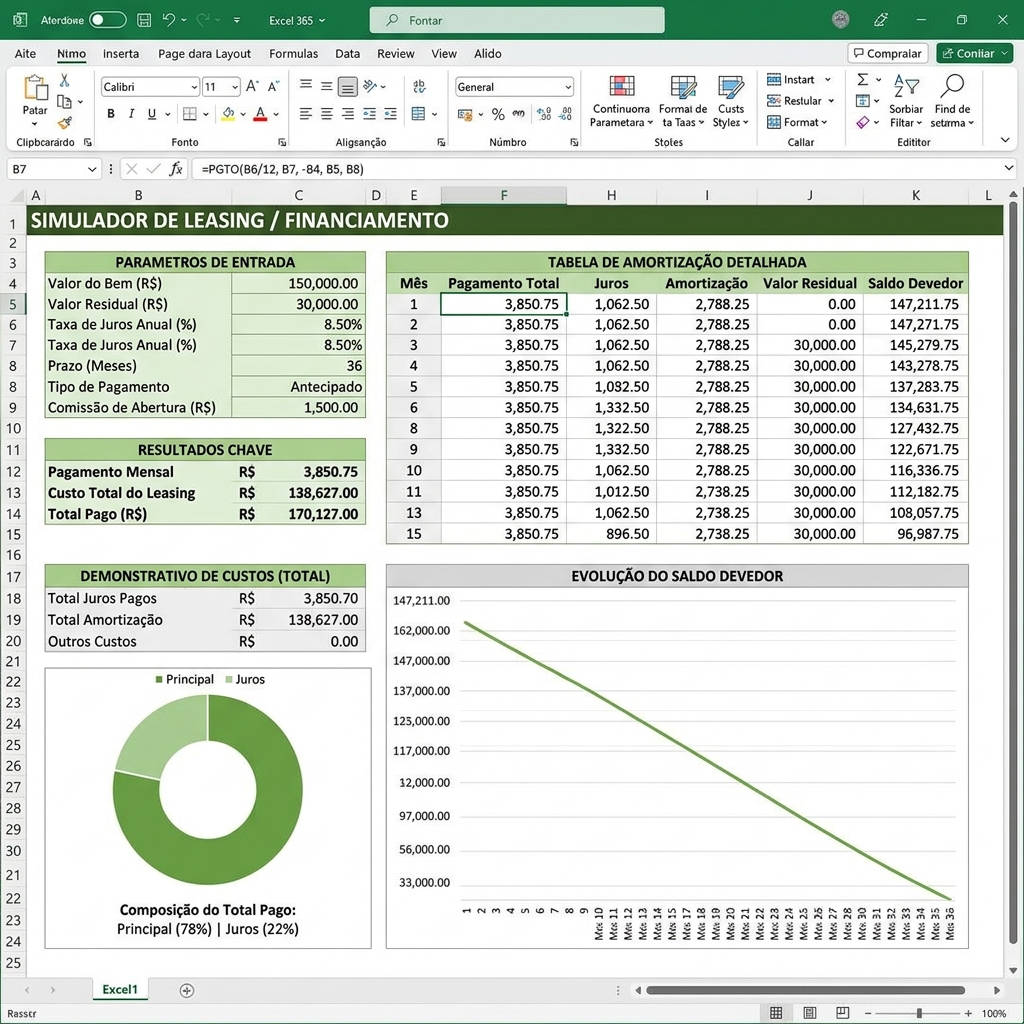
Características principales de la plantilla
Qué calcula este simulador de leasing
Con el importe del bien, el tipo de interés anual, el plazo en meses y el valor residual, el archivo te da la cuota mensual del leasing, el cuadro de amortización (cuánto de cada cuota es capital y cuánto intereses) y el coste total de la operación. Sirve tanto para leasing mobiliario (coche, furgoneta, maquinaria, equipos informáticos) como inmobiliario (local, oficina, nave).
Datos que necesitas introducir
- Importe del bien o del activo financiado.
- Tipo de interés anual que te ofrece la entidad.
- Plazo del leasing en meses.
- Valor residual: lo que pagarás al final del contrato si decides quedarte con el bien (la opción de compra).
Cómo se usa
Cómo se calcula la cuota de un leasing
La cuota es la de un préstamo con pagos constantes, con una diferencia: al final queda pendiente el valor residual, así que durante el contrato solo amortizas la parte del bien que no es residual. En Excel es la función PMT con el valor residual como valor futuro. Por eso, a igual precio, plazo e interés, una cuota de leasing es más baja que la de un préstamo normal y, a cambio, tienes un pago final si quieres quedarte con el bien.
Ejemplo ilustrativo
Un bien de 30.000 €, con interés del 5 % anual, 48 meses y un valor residual del 10 % (3.000 €), da una cuota de unos 634 € al mes. Pagarías en cuotas unos 30.450 € y, si ejerces la opción de compra, 3.000 € más: en total unos 33.450 €, es decir, alrededor de 3.450 € de intereses. Son cifras de ejemplo para entender el cálculo, no una oferta: los tipos reales dependen de la entidad y de tu perfil.
Leasing de coche, maquinaria o inmobiliario
- Leasing de coche o vehículo: plazos habituales más cortos y valor residual más alto. Prueba con varios plazos y compara cuota y coste total.
- Leasing de maquinaria y equipos: sirve igual; ajusta el valor residual a lo que valdrá el equipo al final.
- Leasing inmobiliario: plazos más largos e importes mayores. Con plazos largos, el cuadro de amortización muestra cómo los primeros años se pagan sobre todo intereses.
Qué es el valor residual
Es el importe que pagarás al terminar el contrato para quedarte con el bien. Si prefieres no quedártelo, lo devuelves y no lo pagas. Cuanto mayor es el residual, menor es la cuota, pero mayor el pago final. El porcentaje lo fija cada contrato; pídelo siempre por escrito.
Leasing vs renting vs compra
El leasing es un arrendamiento con opción de compra; el renting es un alquiler puro en el que no te quedas con el bien; la compra al contado es pagar todo de una vez. La plantilla te ayuda a comparar el leasing con la compra; para comparar con renting necesitas la cuota que te ofrezca la empresa de renting.
Qué no incluye el cálculo
El simulador calcula la cuota financiera. Comisiones de apertura, seguros, mantenimiento e impuestos no forman parte de la cuota calculada y dependen del contrato y del país; súmalos aparte al comparar ofertas. Lo mismo ocurre con el tratamiento fiscal del leasing, que varía según el país y el año: consúltalo con tu asesor.
Calculadora online
Si prefieres probar sin descargar el archivo, en la parte superior tienes un enlace a la calculadora online que funciona en el navegador.
¿Para quién es esta plantilla?
Ideal para particulares, inversores y emprendedores que desean simular escenarios financieros antes de tomar una decisión de crédito o compra.
Preguntas Frecuentes
Q. ¿Sirve para leasing mobiliario e inmobiliario?
Sí. Calcula la cuota de cualquier tipo de leasing (coche, maquinaria, equipos o inmobiliario) cambiando el importe, el plazo y el valor residual.
Q. ¿Incluye el valor residual final?
Sí, indicas el valor residual y la cuota lo tiene en cuenta; también se refleja en el coste total si ejerces la opción de compra.
Q. ¿Cómo se calcula la cuota de un leasing?
Como una cuota constante de préstamo en la que al final queda pendiente el valor residual. En Excel se obtiene con la función PMT usando el residual como valor futuro.
Q. ¿Puedo simular un leasing de coche?
Sí. Introduce el precio del vehículo, el plazo (por ejemplo 36 o 48 meses), el interés y el valor residual que figure en tu oferta, y compara varias combinaciones.
Q. ¿Por qué la cuota del leasing es menor que la de un préstamo?
Porque durante el contrato solo financias el bien menos el valor residual. Ese residual lo pagas al final si quieres quedarte con el bien.
Q. ¿El cuadro de amortización incluye comisiones o seguros?
No. Muestra capital, intereses y saldo de la parte financiada. Comisiones, seguros e impuestos dependen del contrato y hay que sumarlos aparte.